9月23日配资专业股票配资门户,科建高分子材料(上海)股份有限公司(简称:科建股份)北交所IPO上会,该公司自2025年12月30日申报上市,选择北交所第一套上市标准,保荐机构为长江证券承销保荐有限公司,主营密封、粘接、阻尼和降噪等功能性材料(胶粘剂类产品),拟募资1.85亿元。
可以看出,科健股份本次申报上市“中规中矩”,募资金额也不大。通过申报资料可以看出,该公司在业绩、产品、毛利率和募投项目等方面有诸多看点,也存在不少疑点。
值得关注的是,科健股份重要的贸易产品供应商斯塔尔公司被竞争对手收购,重要客户欧洲MAGE公司控制权变动、人事动荡,对该公司的供货、销售都影响不小。
业务及技术经受考验,贸易产品供应商被竞争对手控制
产品庞杂,国内外竞争对手强大。自产产品占比缓慢下降,贸易类产品也在经受考验。
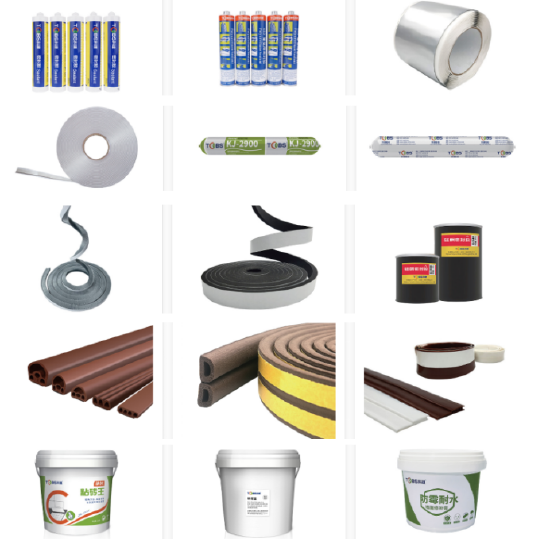
科建股份按产品划分,将其产品具体分为丁基胶、硅酮胶、其他胶类产品、水性涂料、家装密封产品和其他六大类,其中,丁基胶类产品是基础。产品主要应用于汽车、建筑、复合材料成型、通信与电力、家居装饰等行业,覆盖下游密封、粘接、阻尼、降噪、防霉、阻燃及结构增强等需求。
胶粘剂属于配方类产品,核心技术主要体现在产品配方的研制和生产制造工艺的掌握,配方为主。
报告期内,科建股份应用核心技术产生的收入占比分别为66.39%、66.39%、61.23%和63.02%。
值得关注的是,胶粘剂行业仍由外资巨头占据主导地位,同行业中的国外厂商主要包括汉高、富乐、3M、陶氏公司和波士胶等。
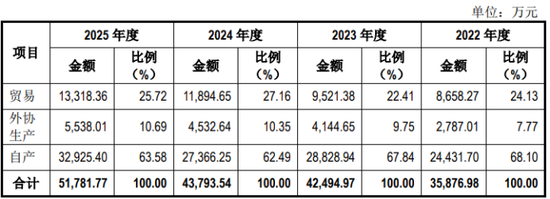
总体上看,科健股份自产产品的收入占比在缓慢下滑,外协生产、贸易业务收入占比在上升,由31%提升到36%。
贸易类业务正在经受考验,重要贸易类产品“汽车密封条涂料”的供应商被竞争对手收购。
科健股份的汽车密封条涂料依赖斯塔尔公司,科健股份经销商身份、以贸易类业务经销该产品。2023年、2024年和2025年,该类业务收入占科健股份总营业收入比例分别为16.70%、20.49%和20.83%。存在单一产品采购风险。
值得关注的是,斯塔尔公司的行业影响力突出。该公司是全球领先的涂料和表面处理的特种化学品公司,具有较高的技术水平和行业知名度,其产品具有较高的溢价能力。根据与斯塔尔的访谈记录,中国境内汽车密封条水性涂料市场规模约为3亿元,斯塔尔在其中的市场占有率约为30%-40%。
2026年2月4日,总部位于德国的汉高(HENKEL)公司宣布收购斯塔尔的多数股权,包括法国温德尔投资集团(WENDEL)持有的68.5%、巴斯夫(BASF)持有的16.1%和科莱恩(Clariant)持有的14.6%。
汉高,正是科健股份最强大的外资竞争对手之一。
多方位拷问业绩:真实性、持续性、客户稳定性、收入确认
在第一轮、二轮问询中,最主要的问题是关于“业绩”,包括:业绩增长可持续性及授权经销商合作稳定性、客户稳定性及收入确认合规性、境外销售真实性,业绩增长持续性及销售真实性、收入确认准确性及核查充分性。
科健股份主营业务盈利能力正在经受考验。该公司2024年利润指标“突然”下滑背后颇有故事,这与其建筑领域第一大客户控制权易主、人事地震以及该客户离职员工创立新公司(客户A)有关系。
报告期各期,科健股份的营业收入分别为42,505.11万元、43,810.74万元和51,819.99万元,同比变动分别为18.47%、3.07%、18.28%;扣非归母净利润分别为5,934.62万元、5,799.30万元和6,207.25万元,同比变动分别为59.48%、-2.28%、7.03%。
从上述数据可以看出,科健股份的营业收入增长减缓,最近三年复合增长率10.42%;体现主营业务盈利能力的扣非净利润出现下调。
该公司还披露了今年前三季度的业绩预报。
2026年1-9月份,科健股份预计实现营业收入3.85亿元至4亿元,同比增长约5-9%;净利润4400万元至4800万元、扣非净利润4100万元至4400万元,利润增幅亏损概率较大。
在此,业务模式及技术方面的问题就凸显出来了。
如前述,科健股份核心技术产品、自产产品的收入占比在下降,贸易类产品“汽车密封条涂料”的供应商(斯塔尔告诉)被竞争对手收购。
科健股份作为斯塔尔公司中国境内第一大经销商的地位能否保住,要打上一个问号!
根据与斯塔尔的访谈记录,针对汽车密封条水性涂料产品,除科健股份外,斯塔尔在中国境内还有另一家经销商。按下游销售渠道划分,科健股份的采购额约占该类产品的60%,另一家经销商占30%,斯塔尔自身的全球性客户采购约占10%。
主营业务主要收入来源经受严峻考验。
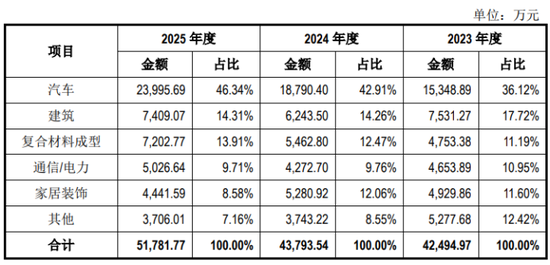
从下游市场看,主要营收来自汽车领域,目前占比达到46%,报告各期汽车板块收入同比分别增长17.99%、22.42%、27.70%,占比和增幅持续攀升。汽车产业虽然是当前主要的经济支柱产业,但竞争激烈,竞争以及价格压力势必向上游产业链传导。
此外,第二大营收来源于建筑产业,收入占比在下降。报告各期,建筑领域收入同比变动分别为27.83%、-17.10%、18.67%。
2024年利润下滑“有故事”,暴露了科健股份的业绩的脆弱。
建筑领域的销售,出现了客户控制权变动严重影响业绩的情形。
科健股份在问询函回复中透露,2024年该公司建筑领域收入同比下降1,287.77万元,核心原
因是原第一大客户MAGE自身经营变动。MAGE原为欧洲知名建筑防水产品供应商,被德国上市公司CENTROTECSE(森泰科)收购,该公司内部业务整合与人员调整,2024年向科健股份采购的无铅柔性泛水带等产品金额从2023年的2,040.38万元骤降至417.01万元,直接导致了境外丁基胶收入的下滑。
客户控制权变动导致的“人事地震”顺带给科健股份来了一个“人走茶凉”,但随之又“沏了一杯新茶”。科健股份客户名单中的“客户A”就是这么来的,显然,第一大客户MAGE的前员工身份需要保密,客户和关键人都需要“体面”。
2025年,科健股份建筑领域收入回升至2023年水平。这得益于原MAGE核心销售团队创立的客户A成功接替了MAGE的采购份额。MAGE原2名销售骨干在2023年离职创立了客户A,迅速与科健股份建立合作关系。2025年,客户A向科健股份直接采购金额由2024年的零增长至1,011.30万元,有效填补了MAGE留下的市场空缺。
这也直接影响了科健股份的欧洲市场收入。欧洲市场是科健股份最大的境外收入来源。
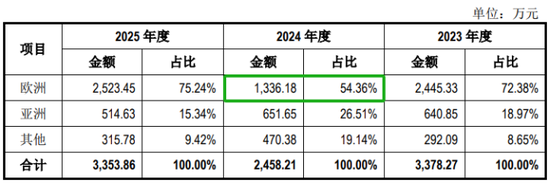
从地区收入变化来看,2024年欧洲收入占比由72.38%降至54.36%,主要是受MAGE采购额减少的直接影响;2025年回升至75.24%。
价格战不可避免。
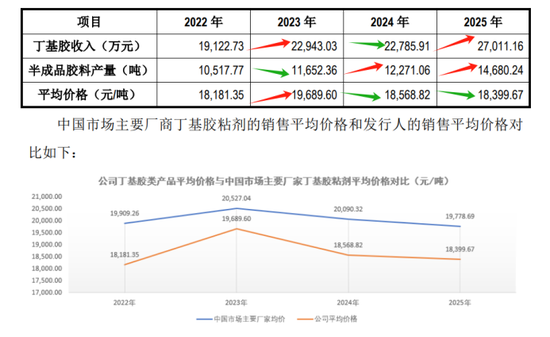
事实上,科健股份也是这样做的,该公司产品均价低于行业主要厂商均价。同时该公司产品销售价格也存在明显波动规律。
“客户稳定性、收入确认”成为重点问题,被两次连续问询。
产品庞杂,客户也分散。
报告期内,科健股份前五大客户销售占比为20.13%、20.68%、18.36%、18.27%,客户类型涉及生产商、贸易商、贴牌客户,东莞市华荣通信技术有限公司等部分主要客户销售金额呈下降趋势。
交易所要求科健股份对收入确认进行核查。其中至少涉及5个方面的问题,具体情况如下。
报告期内,科健股份各年度的下半年收入占比均高于上半年。此外,2022年至2024年第四季度收入占比分别为27.55%、27.90%、29.01%,呈上升趋势。
2022年至2025年,科健股份外购产品直接销售的贸易业务收入占比分别为22.41%、27.16%、25.72%(注:问询函回复披露数据),其中97%以上贸易业务采取总额法确认收入,与斯塔尔的贸易收入占该公司总额法贸易收入的比例分别为71.58%、75.95%、75.88%和81.62%。
贸易业务的收入确认。科健股份存在外购产品直接对外销售的贸易业务,报告期各期该部分收入占比分别为24.13%、22.41%、27.16%、23.09%。而贸易业务主要以总额法确认收入,存在少部分供应商直发客户的贸易交易以净额法确认收入。
科健股份外协生产产品收入占比10%左右,外协生产主要是贴牌业务。
报告期各期,科健股份寄售模式收入占比分别为11.01%、13.85%、14.06%。寄售模式主要客户存在第四季度、12月领用量及收入确认金额高于其他季度、月份的情形。科健股份对此的解释是,汽车行业第四季度普遍存在备货、消费电子及通信领域收入集中于下半年及第四季度确认。
对此,问询函要求科健股份说明:不同销售模式收入确认合规性,非自产产品收入确认准确性,收入确认时点准确性。
高毛利率受质疑:高于同行,持续上升
交易所两次连续问询毛利率问题,要求科健股份回应:毛利率高于可比公司合理性及成本核算规范性,毛利率持续上升且高于可比公司合理性。
科健股份毛利率远高于同行均值,且每个报告期高于同行业任何可比公司。
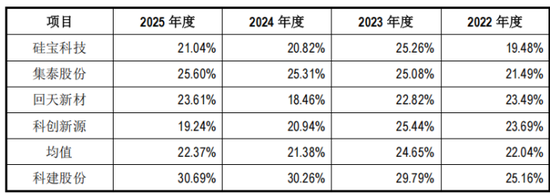
2022年至2025年,科健股份的综合毛利率分别为25.16%、29.79%、30.26%和30.69%,自产主要产品丁基胶毛利率持续上升,分别为27.89%、34.98%、35.52%、36.41%。
整体上,科健股份毛利率逐期持续上升,持续高于硅宝科技、集泰股份、回天新材和科创新源四家同行业可比上市公司及其平均值。同期,行业均值保持在21%至25%之间。
2022年,科健股份外销毛利率略低于内销,2023年至2025年上半年,外销毛利率持续高于内销毛利率约10个百分点。该公司贸易业务主要产品水性涂料,毛利率维持在25%左右。
值得关注的是,科健股份核心产品的产能利用率并不充足,但仍然进行一定比例的外协生产,如此情况下,该公司毛利率仍然亮眼。
报告期各期,科健股份通过外协生产确认收入占比分别为7.77%、9.75%、10.35%、11.81%,占比不断上升,科健股份丁基胶产能利用率在55%-65%左右。
2022年至2025年,该公司硅酮胶的毛利率分别为22.26%、30.14%、31.75%和37.84%,毛利率持续上升主要系原材料价格下降及高毛利的定制化产品收入占比上升。其他胶类产品的毛利率分别为16.07%、20.26%、24.06%和22.95%,其中50%以上为外协生产。
募资合理性存疑
第一轮问询“募投项目必要性、合理性”,第二轮要求“进一步说明募投项目合理性”,尤其产能利用率不足、4000万元补流资金安排较为“突兀”。
报告期内,科健股份的产能利用率分别为54.64%、60.54%、63.75%和66.68%。
科健股份本次拟募集1.85亿元,其中9,286.25万元用于高分子材料制造中心升级改造建设项目(产能升级项目),该项目总投资20,980.97万元,需要新建生产厂房、仓库及配套地下车库,购进147台(套)硬件设备,达产后,可实现年产4,800吨热熔胶、960吨聚氨酯胶、960吨环氧胶和425吨硅橡胶密封条的生产能力。此外,5,213.75万元用于研发中心升级建设项目,4,000万元用于补充流动资金。
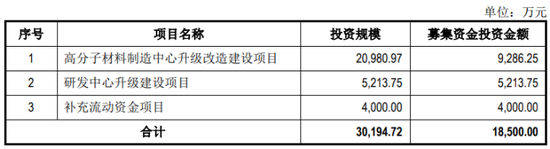
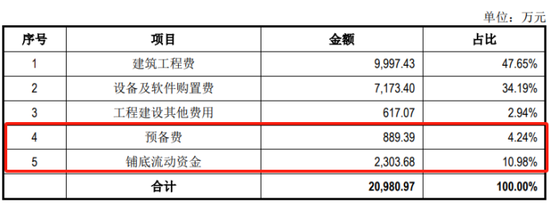
其中,产能升级项目虽然没有拆借募资安排,但总投资中预备金、铺底流动资金的安排合计约3,193万元。
交易所同时要求科健股份“补充说明募集资金用于补充流动资金的具体用途及合理性”。
据披露,4,000万元补充流动资金的主要用途为:支付原材料采购、支付职工薪酬等公司日常营运资金增加的非资本性支出。
实际是,科健股份的资金相对充裕,且逐期增长。截至2025年12月31日,该公司货币资金及银行理财合计17,718.34万元。
不过,科健股份仍测算出未来三年营运资金缺口合计4,059.52万元。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 配资专业股票配资门户
老虎配资提示:文章来自网络,不代表本站观点。
相关文章
热点资讯