估值股票无息配资
市值区间:2.26*175=395.5亿元,2.93*175=512.75亿元;对应价格区间:254.68元,330.18元。
公司发行价44.56元,对应流通市值13.01亿元,总市值69.2亿元。
公司第一大股东为王兵 (33.24%),实际控制人为王兵。公司注册地位于重庆市九龙坡区。
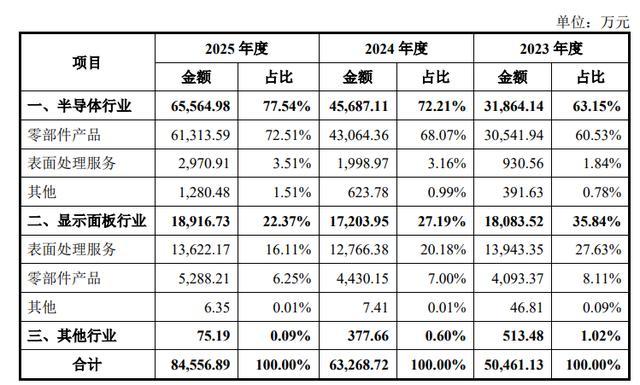
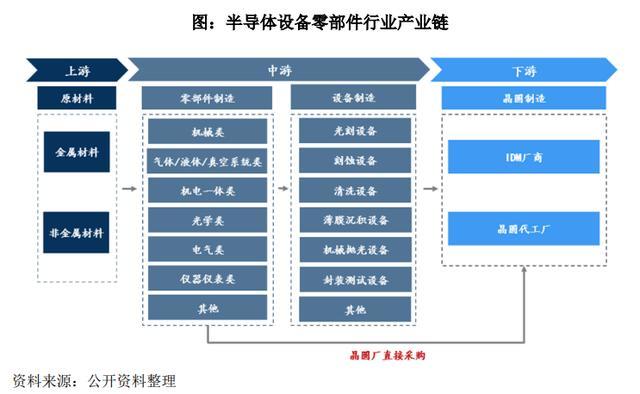
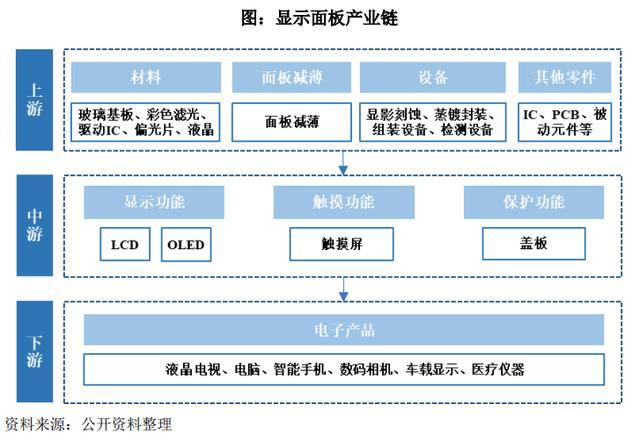
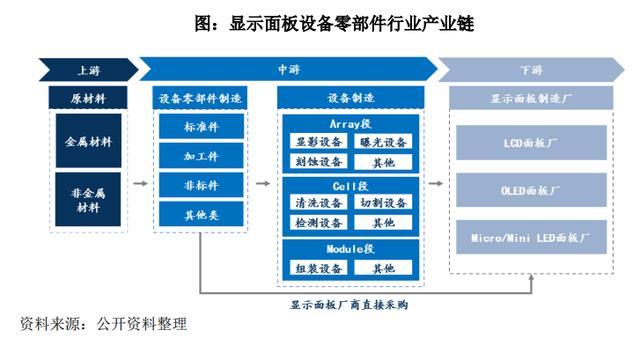
公司主营半导体以及显示面板行业的零部件产品及表面处理服务。
可比上市公司PETTM:先锋精科(102)、珂玛科技(232)、富乐德(83.2)、富创精密(878)、凯德石英(304)。
暂给予公司175倍估值。
业绩持续增长,半导体和面板都是热点题材, 资金可能会去对标长进光子, 预期开盘集合竞价会被超顶。
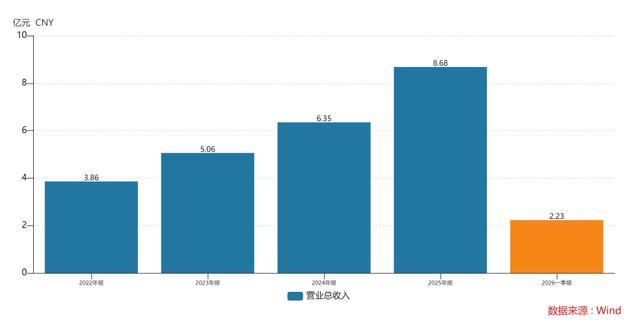
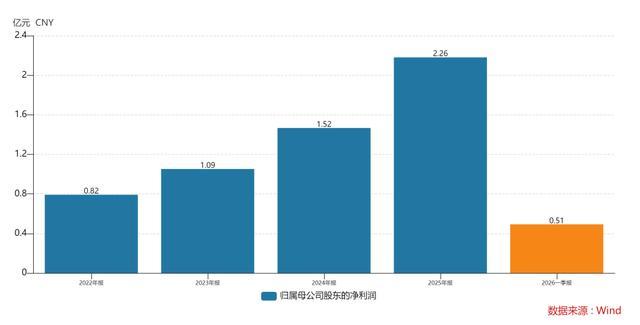
企业简况
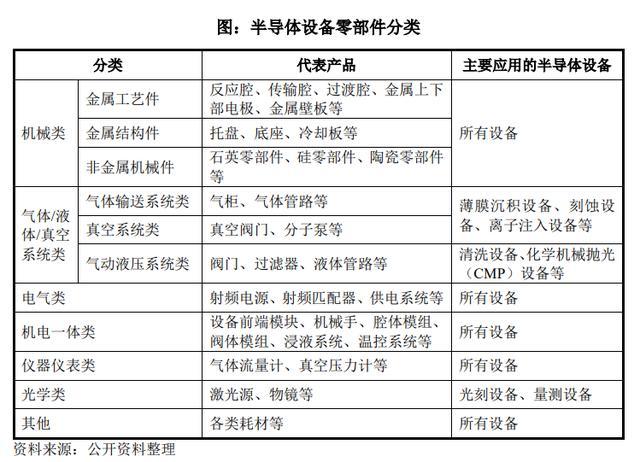
公司专注于为集成电路及显示面板行业客户提供制造设备真空腔体内参与工艺反应的零部件及其表面处理解决方案。公司主要产品为 硅、石英、碳化硅和氧化铝陶瓷等设备零部件产品 ,以及熔射再生、阳极氧化和精密清洗等 表面处理服务。
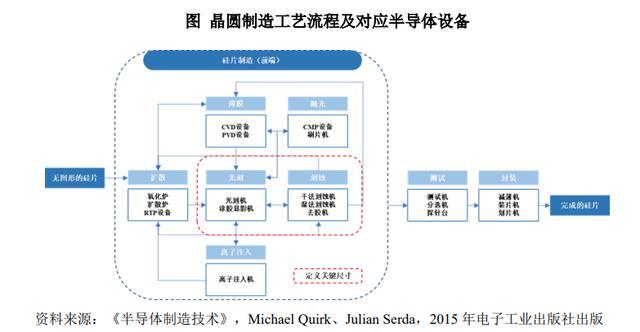
公司零部件产品和表面处理服务主要应用于集成电路行业等离子体刻蚀、薄膜沉积等工艺的半导体设备和显示面板行业等离子体刻蚀、薄膜沉积和蒸镀等工艺的面板制造设备。公司已量产大直径单晶硅棒、多晶硅棒、化学气相沉积高纯碳化硅超厚材料和陶瓷造粒粉体等半导体材料,形成“原材料+零部件+表面处理”一体化业务平台,并不断突破关键半导体材料制备技术和表面处理技术、拓展核心零部件产品品类,向客户提供制造设备真空腔体内多品类零部件整体解决方案。
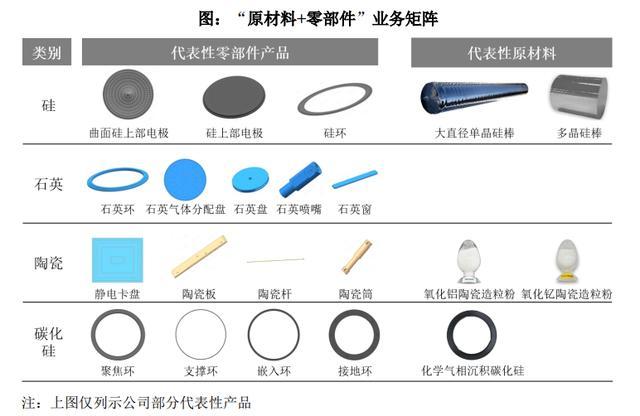
主营构成
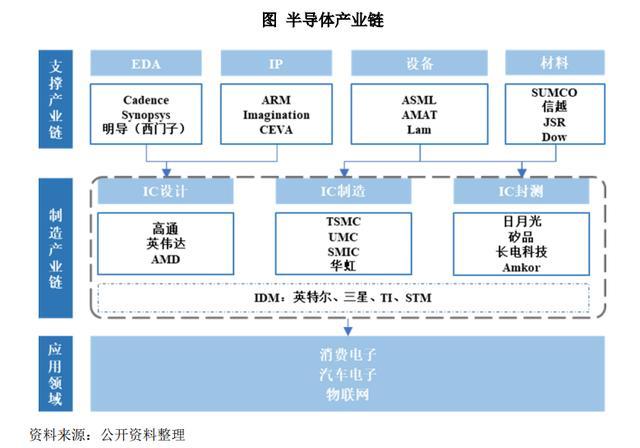
行业情况
可比上市公司
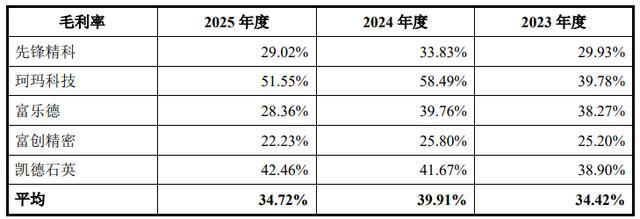
先锋精科、珂玛科技、富乐德、富创精密、凯德石英。
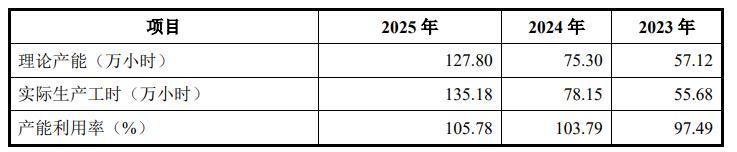
产能利用率
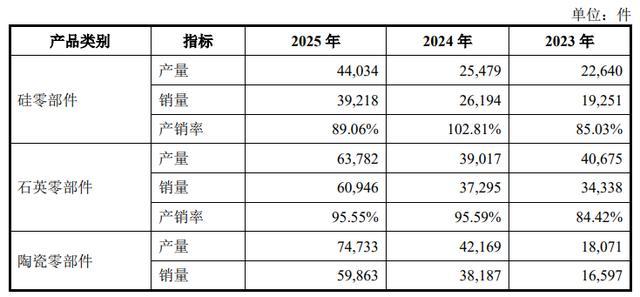
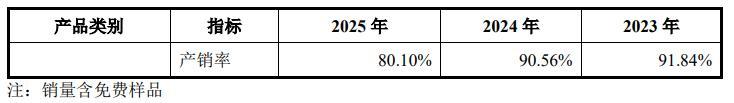
产销率
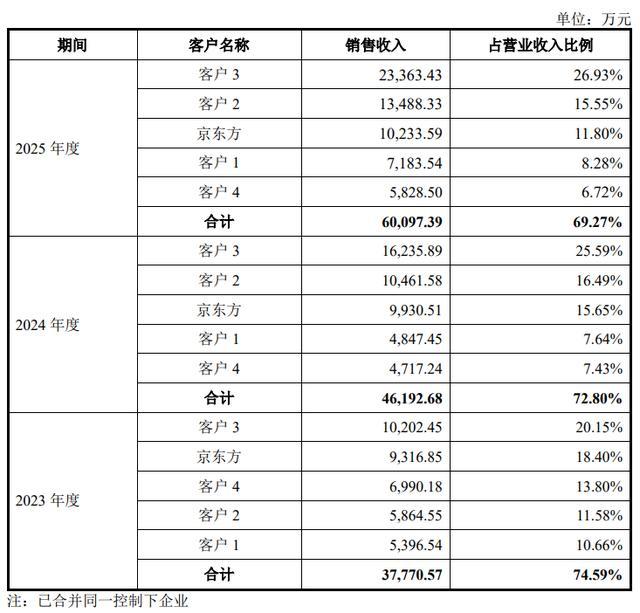
前五大客户
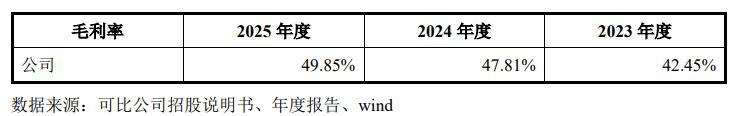
毛利率
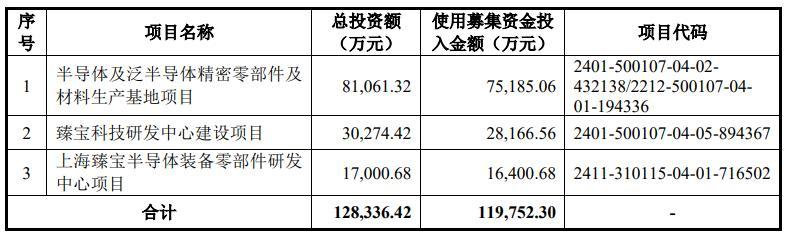
募资用途
主要风险
市场竞争加剧导致产品价格和盈利能力下降风险: 目前,半导体和显示面板设备零部件市场主要由美国、日本、韩国等境外同行业公司占据主导地位。公司与境外同行业公司在技术实力、产业规模和品牌声誉等方面仍然存在一定的差距。同时,随着半导体和显示面板设备零部件领域国产替代进程的不断加速,未来将有更多国产零部件厂商加入市场竞争。如果公司未来无法持续提升研发实力、产品性能和客户服务能力以应对日益激烈的市场竞争,将导致公司产品的市场竞争力下降,从而对公司的盈利能力产生不利影响。
半导体行业被美国等发达国家进一步制裁的风险: 近年来,随着美国芯片法案等贸易限制政策不断加码,地缘政治不确定性持续加剧,全球半导体供应链不稳定性显著提升,集成电路行业已逐步成为中美技术竞争的焦点。公司主要从事设备零部件制造及表面处理服务,主要客户为国内集成电路制造企业。如果未来相关国家和地区出于贸易保护、地缘政治等原因,采取限制国内晶圆厂购买先进半导体设备、停止关键设备维修保养服务或者停供需定期更换 的“卡脖子”设备零部件等措施,国内先进制程芯片的稳定生产、工艺升级及产能扩张将受到影响。
客户集中度较高的风险: 报告期内,公司向前五大客户的销售收入占比分别为74.59%、72.80%和69.27%,呈逐年下降趋势,但客户集中度仍较高,主要原因为半导体和显示面板行业的技术 和资本密集度较高,下游集成电路制造和显示面板制造企业呈现数量少、规模大的特征。若公司主要客户生产经营情况出现恶化、或由于半导体和显示面板行业景气度下降导致客户资本性支出和产能利用率下降,进而导致其向公司下达的订单量下 降,则可能对公司的业绩稳定性产生影响。此外股票无息配资,如果公司无法维护与现有主要客户的合作关系与合作规模、无法有效开拓新客户并转化为收入,亦可能对公司经营业绩产生不利影响。
老虎配资提示:文章来自网络,不代表本站观点。
相关文章
热点资讯